

Detailhandel in der Schweiz: Trends und Packaging
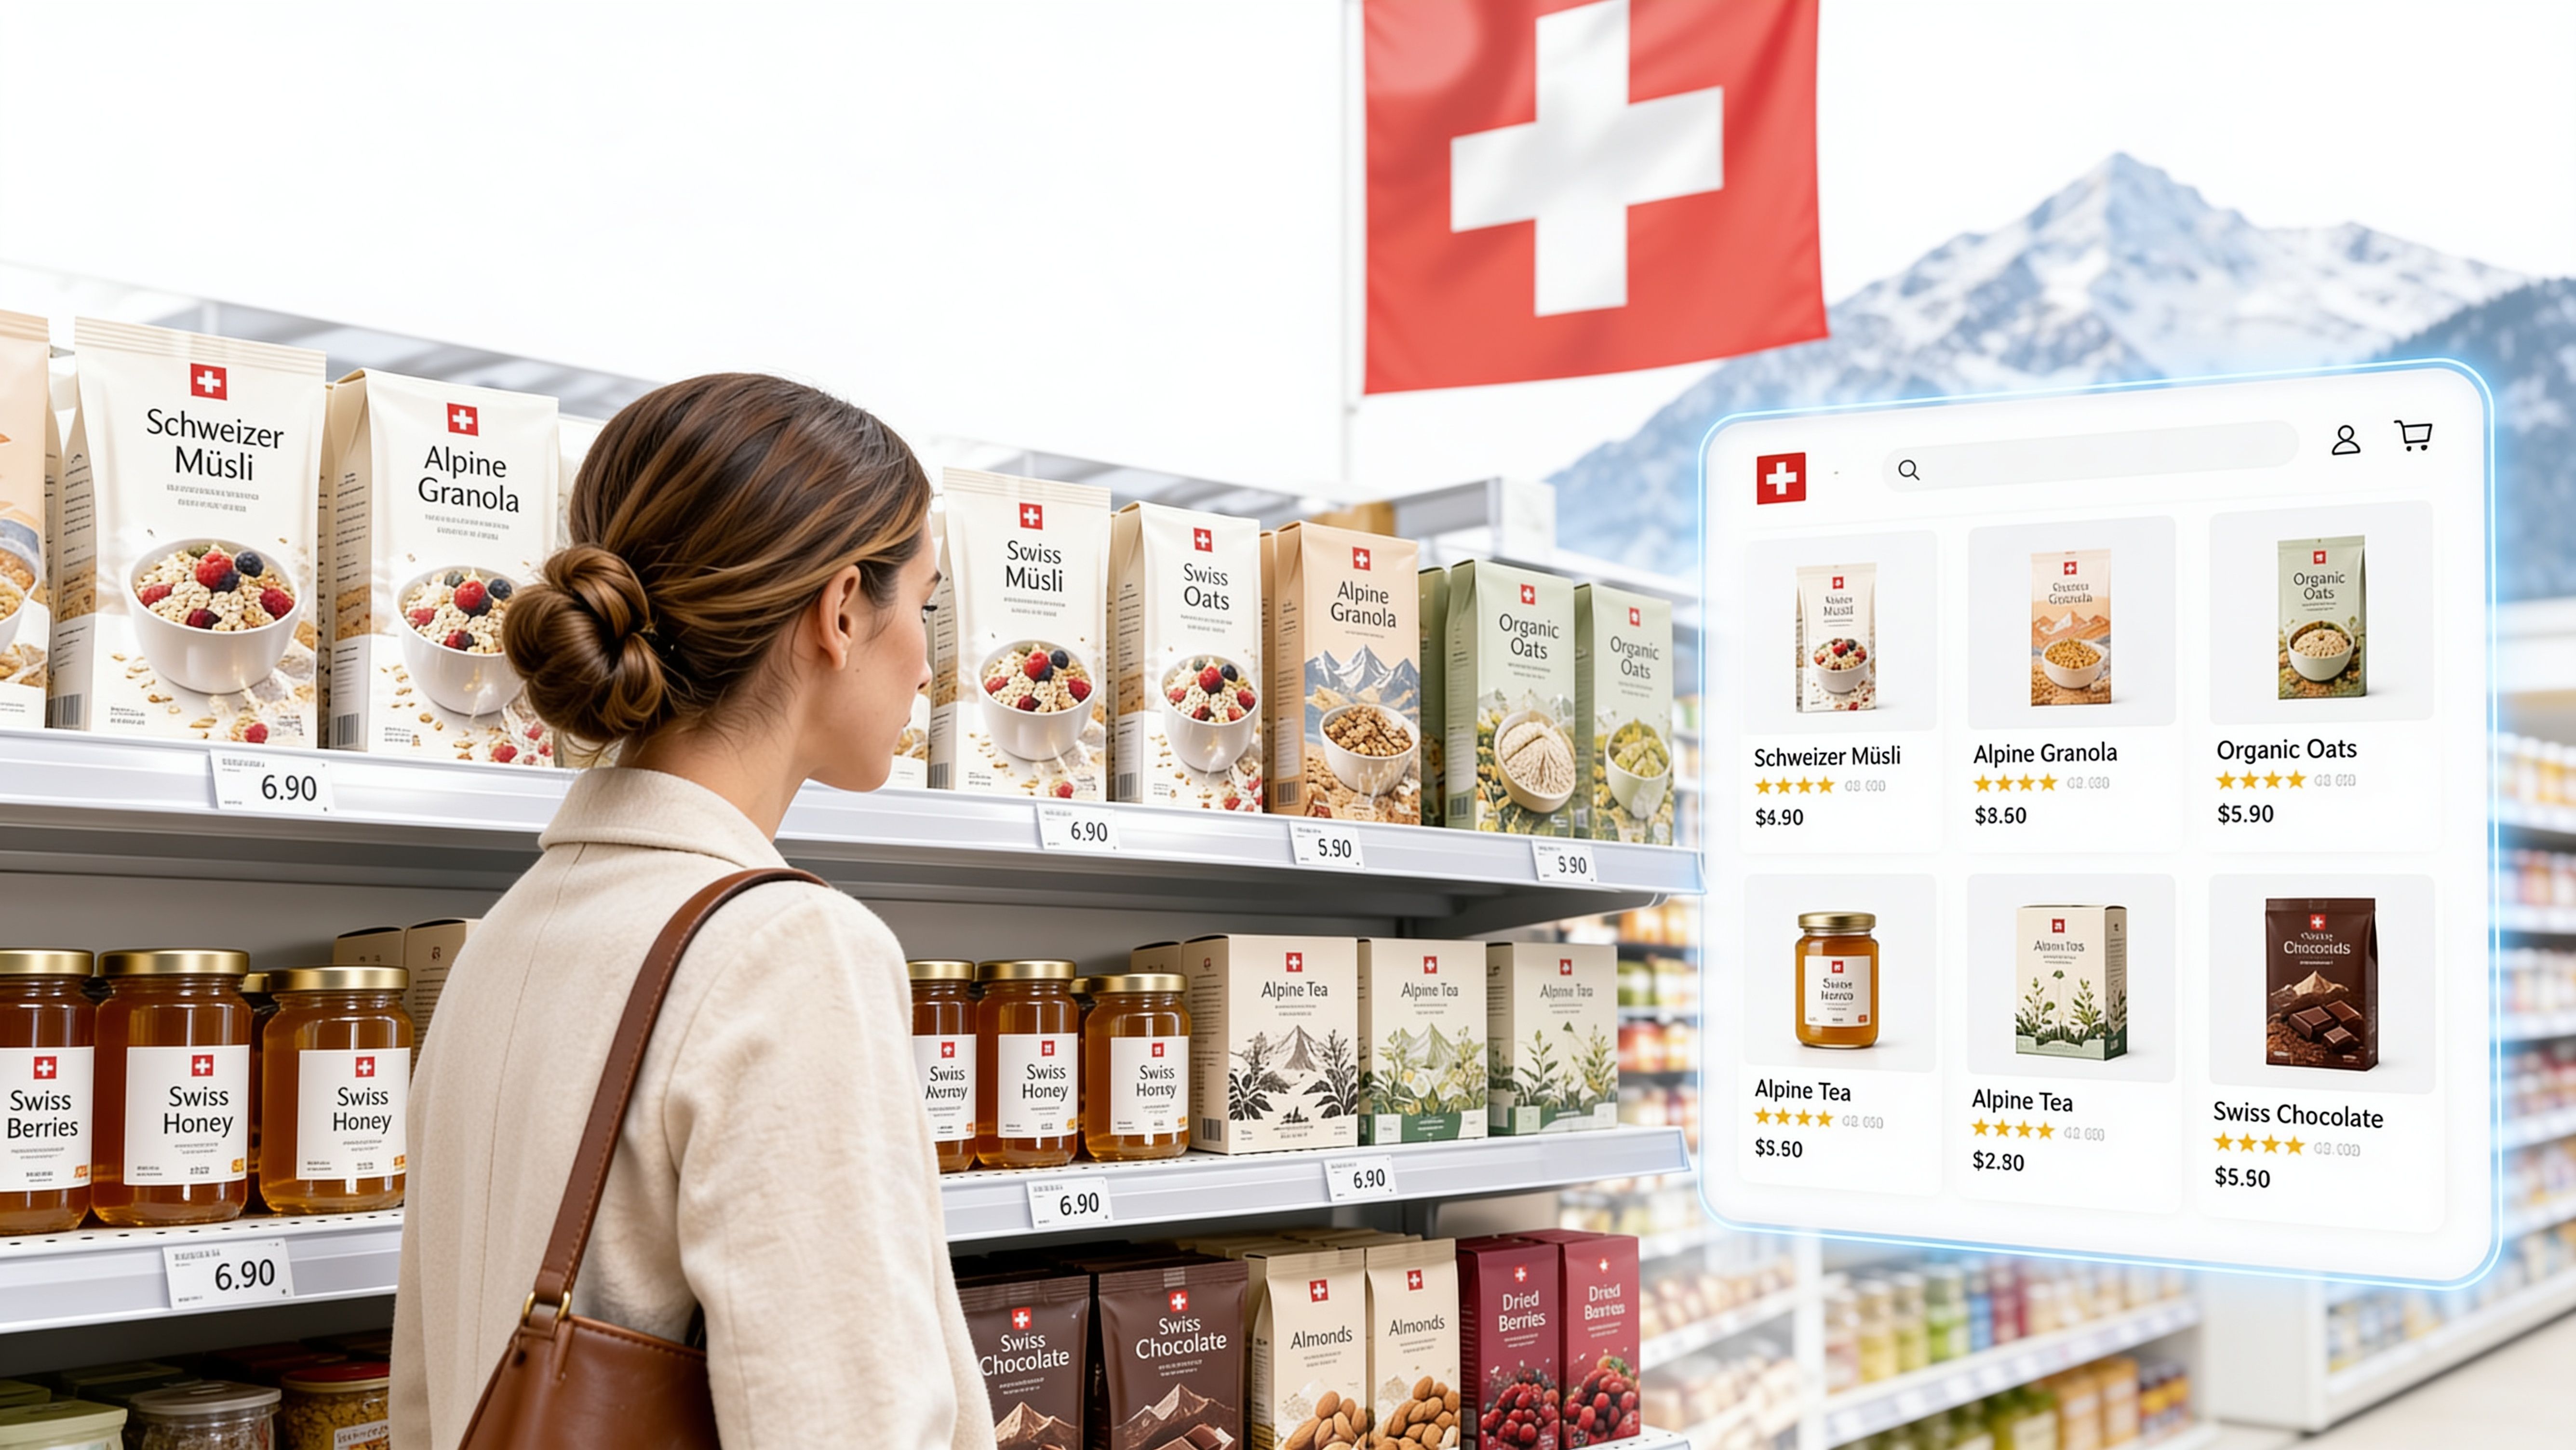
Der Schweizer Detailhandel setzte 2025 104,7 Milliarden Franken um und wuchs damit nominal, doch die eigentliche Schlacht findet längst im Sekundenbereich am Regal und im Online-Shelf statt. Die aktuelle Marktlage im Schweizer Detailhandel zeigt, wie gross der Markt bleibt, während sich die Kaufentscheidung vor Ort und digital immer stärker zuspitzt.
Inhaltsverzeichnis
- Warum der Schweizer Detailhandel 2026 niemanden mehr kaltlässt
- Die vier Kanäle des Detailhandels und ihre Spielregeln
- Umsatzentwicklung und Wachstumslogik im Schweizer Markt
- Shopper Psychology am Regal und im Online Shelf
- Konsequenzen für Packaging und Markendesign
- Fallbeispiele aus FMCG und Private Label
- Empfehlungen für Marken und Verpackungsteams
- Häufige Fragen zum Schweizer Detailhandel
Warum der Schweizer Detailhandel 2026 niemanden mehr kaltlässt
Der Schweizer Detailhandel bleibt ein Markt mit klaren Gegensätzen. Der Food-Bereich legte 2025 um 2,1 % zu, der Non-Food-Sektor verlor 2,7 %. Genau diese Schieflage bestimmt, wo Verpackung heute arbeiten muss, im Regal, im Impulsbereich und im digitalen Listing.
Ein Blick auf das Sortiment zeigt, warum das für Markenführung mehr ist als eine Randnotiz. Wo Lebensmittel und Nearfood auf engem Raum um Aufmerksamkeit ringen, muss Verpackung schneller lesbar sein als die Konkurrenz. Wo Non-Food unter Druck steht, rücken Orientierung, Differenzierung und die klare Zuordnung zur Marke noch stärker in den Vordergrund.
Warum das für Packaging sofort relevant wird
Verpackung ist damit kein passiver Träger mehr, sondern ein aktives Verkaufsinstrument. Sie muss zuerst sichtbar machen, dann einordnen und erst danach erklären. Für Verpackungsteams heisst das, die Hierarchie auf der Fläche und im Online-Shelf getrennt zu denken, statt beide Situationen mit derselben Lösung abzudecken.
Praktischer Massstab: Je enger der Wettbewerb und je kürzer die Aufmerksamkeitsspanne, desto stärker muss die Packung selbst für Orientierung sorgen.
Daraus ergeben sich drei Linien, die diesen Beitrag tragen. Erstens die Struktur des Schweizer Detailhandels und die Unterschiede zwischen den Kanälen. Zweitens die Shopper Psychology am Regal und im Online-Shelf. Drittens die Frage, welche Folgen das für Packaging, Markenbild und Listung hat.
Für eine aktuelle Einordnung von Marktbewegungen und Themen im Schweizer Umfeld hilft auch echt.ch zu aktuellen Trends, weil dort sichtbar wird, wie sich Marken- und Verpackungsfragen im Alltag verschieben.
Die vier Kanäle des Detailhandels und ihre Spielregeln
Der Schweizer Detailhandel ist kein einheitlicher Raum, sondern ein Bündel von Kanälen mit sehr unterschiedlichen Entscheidungslogiken. Wer Verpackung nur für den «Handel» denkt, verfehlt deshalb den Kern. Eine Packung muss anders funktionieren, je nachdem, ob sie im Vollsortiment, im Drogerieregal, am Kiosk oder in einem digitalen Listing auftaucht.
Lebensmittel, Drogerie, Convenience und Online
Im Lebensmitteleinzelhandel dominieren Vollsortiment, hohe Frequenz und ein enger Wettbewerb um Sichtbarkeit. Die Regale sind dicht, die Kaufentscheidung fällt oft schnell, und die Marken müssen sofort lesbar sein. Im Drogeriekanal verschiebt sich der Fokus stärker in Richtung Beauty, Gesundheit und Near-Food, also in Sortimente, in denen Glaubwürdigkeit, Materialität und Differenzierung stärker zählen.
Convenience lebt von Impulskäufen. Dort sind Zeitdruck, kleine Flächen und hohe Wiedererkennung zentral. Der Online-Kanal funktioniert wieder anders, weil dort kein physischer Block steht, sondern ein Listing, ein Bild, ein Titel und eine Reihenfolge in einer Such- oder Galerielogik.
Designregel: Je kürzer die Verweildauer, desto stärker muss die Packung ihre Hierarchie selbst erklären.
| Kanal | Typische Anbieter CH | Sortimentskern | Designlogik |
|---|---|---|---|
| Lebensmitteleinzelhandel | Migros, Coop, Denner, Lidl | Vollsortiment, hohe Regalfrequenz | schnelle Lesbarkeit, starke Markenfläche, klare Sortimentscodes |
| Drogerie | Müller, Rossmann, dm | Beauty, Gesundheit, Near-Food | Materialität, Vertrauenssignal, differenzierte Tonalität |
| Convenience | K-Kiosk, Avec, Tankstellenshops | Impuls, Mitnahme, Sofortbedarf | starke Stop-Wirkung, kurze Botschaften, kleine Formate |
| Online | Galaxus, Brack, Farmy, Shop-in-Shop-Lösungen grosser Retailer | Suchlogik, Filter, Thumbnail | frontale Produktinszenierung, saubere Bildhierarchie, Scanbarkeit |
Die Konsequenz ist simpel, aber oft unterschätzt. Wer dieselbe Packung überall gleich behandelt, verschenkt Potenzial, weil der Kanal den Blick lenkt. Wer hingegen Sortimentslogik und Kanalmechanik sauber trennt, schafft bessere Listungschancen und weniger Reibung im Kaufentscheid.
Umsatzentwicklung und Wachstumslogik im Schweizer Markt
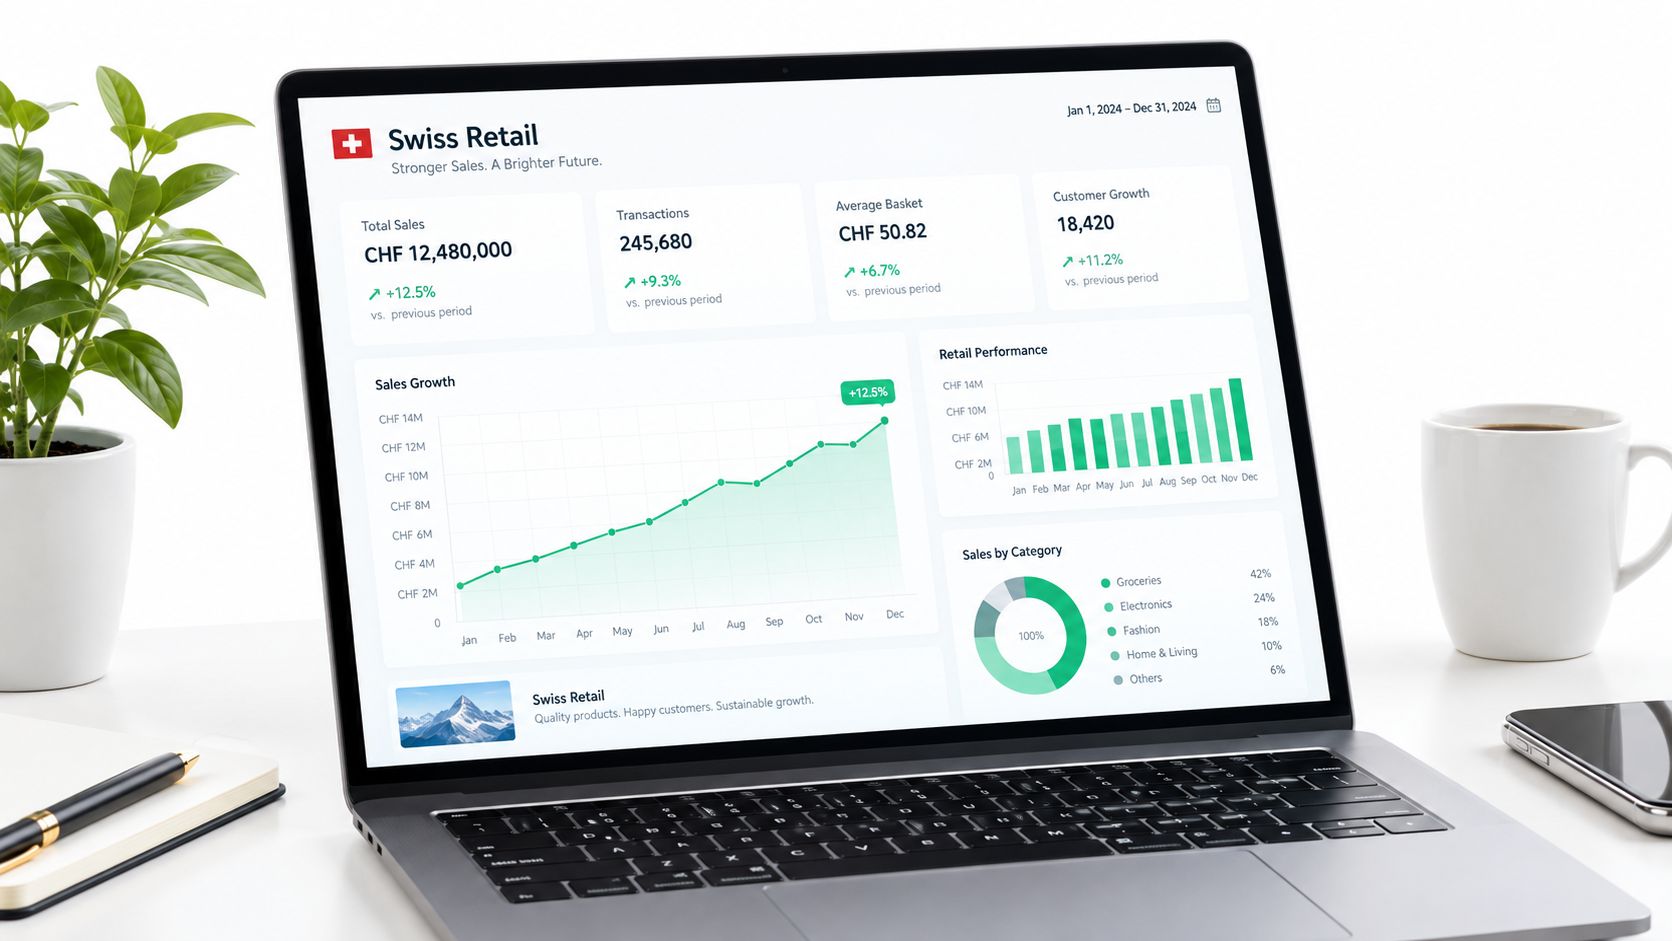
Die Zahlen der vergangenen Monate zeichnen ein klares Bild. Im ersten Halbjahr 2026 meldete NIQ für den Schweizer Detailhandel ein nominales Umsatzplus von 2,6 %, wobei Food/Nearfood um 2,5 % und Non-Food um 2,7 % zulegten, während der Onlinehandel mit rund 11 % am stärksten wuchs. NIQ zum Marktmonitor Schweiz 1. Halbjahr 2026
Wo Wachstum heute tatsächlich entsteht
Die ökonomische Botschaft dahinter ist eindeutig. Wachstum entsteht nicht mehr überall gleich, sondern vor allem dort, wo der Kanal bereits digitaler, frequenter oder sortimentsnäher an der Kaufentscheidung arbeitet. Gleichzeitig zeigt die Berichterstattung, dass der stationäre Non-Food-Handel unter Druck steht, während der stationäre Gesamtmarkt nur moderat wächst. Einordnung zum Boom des Onlinehandels und dem Druck auf den stationären Handel
UBS erwartet für 2026 im Schweizer Detailhandel nur ein reales Wachstum von rund 0,8 % und nominal 1,0 %. Für 2025 nennt UBS ein reales Wachstum von 1,8 %, was die Abkühlung deutlich macht. UBS Retail Outlook 2026
Das verschiebt Budgets. Wenn das Volumen nicht stark trägt, müssen Markeninvestitionen stärker auf Frequenz, Conversion und Sichtbarkeit einzahlen. Verpackung wird dann nicht nur zum Gestaltungs-, sondern zum Renditethema. Ein Packungs-Refit lohnt sich vor allem dort, wo ein klarer Sichtbarkeitsgewinn möglich ist, etwa in hochfrequenten Food- und Nearfood-Regalen oder in digitalen Kategorien mit hohem Such- und Vergleichsdruck.
Budget-Fazit: In einem Markt mit moderatem Wachstum gewinnen kleine Conversion-Unterschiede überproportional an Gewicht.
Shopper Psychology am Regal und im Online Shelf
Am stationären Regal entscheidet selten die komplette Informationslage. Viel häufiger zählt der erste visuelle Treffer, also ob eine Packung im Block auffällt, ob sie Vertrauen auslöst und ob sie den Sortimentscode des Kanals nicht bricht. Farbkontraste, klare Hierarchien und eine ruhige Front sind deshalb keine Dekoration, sondern Orientierungsarbeit.
Im Online-Shelf verschiebt sich das Spiel. Dort stehen nicht Regalhöhe oder Blockbildung im Vordergrund, sondern Thumbnail-Grösse, Titelstruktur, Suchnähe und die Geschwindigkeit des Scrollens. Ein Listing muss in sehr kleiner Darstellung sofort erkennbar bleiben, sonst verliert es Sichtbarkeit, bevor überhaupt ein Vergleich beginnt.
Was Menschen zuerst lesen
Grün wird oft mit Frische verbunden, Blau mit Vertrauen, Rot mit Aktion. Solche Muster sind nützlich, wenn sie die jeweilige Kategorie stützen, aber sie dürfen den Kanal nicht überfrachten. Ein Aktionssignal im Discountblock funktioniert anders als ein Vertrauenscode in der Drogerie oder eine frontale Produktdarstellung im Online-Shelf.
Merksatz: Am Regal geht es um Stop-Wirkung, online um Scanbarkeit.
Für die praktische Einordnung von Kaufmomenten am Point of Sale hilft auch der Blick auf die Kaufentscheidung am POS bei echt.ch, weil dort der physische Entscheidungsmoment präzise beschrieben wird. Im digitalen Handel gilt dieselbe Logik, nur schrumpft der verfügbare Raum.
Wer im DACH-Raum Packaging und E-Commerce zusammendenkt, braucht dafür saubere Content- und Bildsysteme. Eine passende Referenz für die digitale Seite der Sortimentsdarstellung ist Ihre Agentur für E-Commerce, wenn es um die technische Logik von Sichtbarkeit, Listing und Produktdarstellung geht.
Die eigentliche Trennlinie verläuft also nicht zwischen «online» und «offline», sondern zwischen langsamerer Orientierung und sehr schneller Entscheidung. Packaging muss beide Räume bedienen können, ohne seine Markensprache zu verlieren.
Konsequenzen für Packaging und Markendesign
2025 und 2026 zeigen im Schweizer Detailhandel kein einheitliches Bild, sondern drei klare Anforderungen an Verpackung und Marke. Wer im Regal, im Online-Shelf und im Preisumfeld von Private Label bestehen will, muss dieselbe Marke je Kanal anders lesbar machen.
Was die Packung jetzt leisten muss
Im LEH braucht es meist eine grössere Markenfläche und eine frontale, klare Produktinszenierung. Der Discountblock verzeiht keine unnötigen Signale, deshalb zählt Reduktion. In Drogerie und Convenience gewinnt Materialität an Gewicht, weil sie Qualitätsnähe und Eigenständigkeit vermittelt, besonders dort, wo Eigenmarken an Profil gewinnen.
Im Online-Kanal steht die Hierarchie an erster Stelle. Marke, Produktversprechen und Sortimentscode müssen in kleiner Darstellung trennbar bleiben. Eine Packung, die im Regal wirkt, aber im Thumbnail verschwimmt, verliert Reichweite. Eine Packung, die digital stark ist, aber physisch kalt wirkt, verliert am POS.
| Kanal | Markenhierarchie | Farb- und Bildlogik | Differenzierung gegen Private Label |
|---|---|---|---|
| LEH | Marke klar vor Produktdetail | hohe Kontrastkraft, frontale Lesbarkeit | starke Eigenfarbe, eindeutige Produktaussage |
| Drogerie | Vertrauen und Qualität vor Effekthascherei | ruhige Tonalität, präzisere Bildsprache | Materialanmutung und feinere Differenzierung |
| Convenience | Schnell erfassbarer Nutzen | kurze Botschaften, starke Stop-Fläche | kleine Formate mit hoher Wiedererkennung |
| Online | Bild und Titel tragen die Hierarchie | grossflächiges Hero-Motiv, saubere Frontsicht | Thumbnail-Fähigkeit und klare Abgrenzung im Raster |
Auch die interne Konsistenz zählt. Eine Marke braucht ein Designraster, das Regal, Online-Detailseite und Zweitplatzierung gleichermassen bedient. Wer zu stark für nur einen Kontaktpunkt optimiert, gewinnt dort Aufmerksamkeit und verliert sie an anderer Stelle.
Für die Schweizer Marktlogik von 2025 bis 2026 lohnt der vertiefte Blick auf Detailhandel Schweiz, weil dort Kanal- und Sortimentsdaten laufend aktualisiert werden. Verpackung wirkt dann am besten, wenn sie dieselbe Marke in verschiedenen Kaufumgebungen unterschiedlich lesbar macht.
Fallbeispiele aus FMCG und Private Label
Ein Lebensmittelhersteller im Schweizer LEH entschied sich für einen Refit, der Farbwelt und Bildsprache stark verdichtete. Statt mehrere Nutzenversprechen nebeneinanderzustellen, rückte eine dominante Produktaussage nach vorne, was im Discountumfeld für mehr Stop-Wirkung sorgte und die Packung im Block sichtbarer machte.
Ein Private-Label-Design aus der Drogerie setzte bewusst auf hochwertige Materialität und eine zurückgenommene Tonalität. Die Packung wirkte dadurch weniger austauschbar, obwohl sie preislich im Wettbewerb stand. Genau diese Verschiebung half, die Wahl weg von der reinen Preislogik und hin zur Wahrnehmung von Qualität zu lenken.
Digital gedacht, nicht nur gedruckt
Ein Convenience-Refit wurde von Beginn an für das Thumbnail mitgedacht. Das Hero-Motiv bekam mehr Fläche, die Informationshierarchie wurde entschlackt, und die Packung blieb auch in kleiner Darstellung lesbar. So stieg die Sichtbarkeit im digitalen Listing, weil das Motiv nicht erst im Laden, sondern schon im Raster des Online-Shelfes überzeugte.
Praxisregel: Ein Refit scheitert oft nicht am Design selbst, sondern daran, dass dieselbe Packung in Regal, Listing und Aktion dieselben Prioritäten tragen soll.
Diese drei Fälle zeigen dieselbe Grundbewegung. Wer die Packung konsequent auf den jeweiligen Kanal ausrichtet, verändert nicht nur das Aussehen, sondern die Wahrscheinlichkeit, überhaupt wahrgenommen zu werden. Genau dort liegt der Unterschied zwischen Dekoration und Verkaufsarbeit.
Empfehlungen für Marken und Verpackungsteams
Marken- und Packaging-Teams brauchen klare Prüfsteine, keine abstrakten Leitbilder. Die Packung muss im Regal, im Online-Shop und in der Aktion jeweils anders funktionieren, ohne ihre Wiedererkennbarkeit zu verlieren. Wer Entscheidungen früh auf Kanal, Kategorie und Kaufmoment abstimmt, reduziert Reibung im Prozess und erhöht die Chance, dass ein Refit im Markt wirklich trägt.
Prüfpunkte nach Kanal
- LEH: Prüfen, ob die Packung im Block in 1,5 Sekunden verstanden wird und ob die Markenfläche gross genug bleibt, um gegen Aktionsdruck zu bestehen.
- Drogerie: Prüfen, ob Material, Oberfläche und Tonalität die Qualitätswahrnehmung tragen, ohne die Kategoriecodes zu verwässern.
- Convenience: Prüfen, ob die Packung auch bei kleiner Stellfläche schnell signalisiert, wofür sie steht, und ob das Hauptversprechen nicht im Detailrauschen untergeht.
- Online: Prüfen, ob die Front in Thumbnail-Grösse lesbar bleibt und ob Titel, Bild und Hierarchie zusammenarbeiten.
Für Teams, die die operative Abstimmung zwischen Einkauf, Marke und Verpackung sauberer aufsetzen wollen, kann der Blick auf Procurement to Pay 2026 helfen. Dort wird greifbar, wie Beschaffung und Umsetzung zusammenspielen und wo Refit-Projekte im Ablauf häufig an Klarheit verlieren.
Warnsignale, die ein Refit gefährden
- Reine Farbspielerei: Wenn Farbe nur modern wirkt, aber keinen Sortimentsbezug hat, verpufft der Effekt schnell.
- Kanalbruch: Wenn dieselbe Packung online und im Regal unterschiedlich wirkt, fehlt das gemeinsame Raster.
- Fehlende Tests: Ohne Preiselastizität, A/B-Tests oder einfache Vergleichsrunden bleibt der Effekt eine Annahme.
- Zu viel Detail: Wenn Nutzenversprechen, Claims und Bilder gleichzeitig konkurrieren, verliert die Packung Tempo.
Verpackungssysteme für den Kaufmoment am Regal und in digitalen Shops werden heute parallel gedacht. Auch Echt AG steht für diesen Zugang. Für Marken heisst das, den Detailhandel nicht als eine Fläche zu lesen, sondern als mehrere Entscheidungsräume, die je eigene visuelle Logiken verlangen.
Häufige Fragen zum Schweizer Detailhandel
Private Label gewinnt dort an Gewicht, wo Preis- und Verfügbarkeitsdruck steigen und die Packung schnell beweisen muss, dass sie nicht austauschbar ist. Im Schweizer Detailhandel ist das besonders relevant, weil der Markt zwar gross bleibt, der Wachstumsmotor aber nicht gleichmässig läuft und vor allem Food sowie Online stärker tragen. Für Marken heisst das, nicht nur Premium zu behaupten, sondern klare visuelle und materielle Unterschiede zu zeigen.
Messbarkeit entsteht nicht aus Bauchgefühl, sondern aus Kombinationen. Eye-Tracking zeigt, wohin der Blick zuerst geht, Heatmaps machen sichtbar, wo die Aufmerksamkeit hängen bleibt, und A/B-Tests prüfen, welche Variante im Regal oder im Listing besser arbeitet. Im Schweizer Kontext lohnt sich das besonders bei Food, Nearfood und Convenience, weil dort die Entscheidung sehr schnell fällt.
Preis und Design stehen nicht im Widerspruch, aber sie müssen sauber zusammenspielen. Bei vergleichbarem Sortiment entscheidet oft die Wahrnehmung von Qualität, Klarheit und Vertrauenswürdigkeit, ob ein höherer Preis akzeptiert wird. Genau deshalb ist ein Refit sinnvoll, wenn die Packung sichtbar hinter dem Markt zurückbleibt, während ein kleiner Re-Touch genügt, wenn die Struktur stimmt und nur einzelne Elemente geschärft werden müssen.
Ein Refit lohnt sich vor allem dann, wenn Kanal, Regal und Online-Shelf dieselbe Marke unterschiedlich lesen und die aktuelle Packung dort keinen klaren Vorteil mehr bringt. Ein Re-Touch reicht, wenn die Hierarchie schon funktioniert, aber Farben, Typografie oder Bildsprache präziser geführt werden müssen. Die einfachste Prüfregel bleibt, ob die Packung schneller verstanden wird als die Konkurrenz im selben Umfeld.
Echt AG entwickelt Packaging- und Markensysteme für den Kaufmoment im Detailhandel, am Regal, an der Kasse und im digitalen Shop. Wer Verpackung für den Schweizer Markt neu denken will, findet auf Echt AG einen spezialisierten Partner für die Verbindung von Neurowissenschaft, Verhaltenspsychologie und verkaufsstarker Gestaltung.